
Attribution à un associé non-résident d’une société française apporteuse de titres sociaux de la société bénéficiaire de l’apport : la CAA de Paris censure le refus d’agrément ouvrant droit au sursis d’imposition
Ce dispositif particulièrement utile même si méconnu permet :
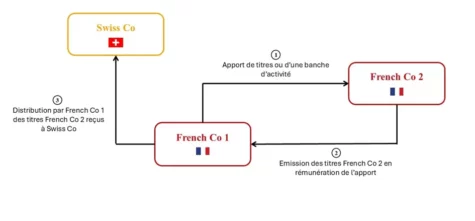
- lorsqu’une société attribue à ses associés les titres reçus en rémunération d’un apport partiel d’actif (qu’il soit de titres ou d’une branche complète et autonome d’activité) placé sous le régime de faveur des restructurations,
- que cette attribution ne soit pas imposable entre les mains des actionnaires sous réserve de l’obtention d’un agrément préalable qui est de droit, la condition étant que l’opération ne fasse pas obstacle à l’imposition future des plus-values placées en sursis du fait de l’agrément accordé.
Une restructuration transfrontière soumise à agrément
Dans le cadre d’une réorganisation de ses activités de réassurance, une société française a apporté à une société irlandaise la participation qu’elle détenait dans une société suisse, sous le bénéfice du régime spécial des fusions prévu aux articles 210 A et 210 B du CGI.
En contrepartie de cet apport, la société apporteuse a reçu des titres de la société irlandaise, usant de la possibilité de les attribuer directement à ses deux actionnaires (au lieu de les garder elle-même), dont l’un était résident des Pays-Bas, au prorata de leurs participations respectives.
L’administration fiscale a refusé de délivrer l’agrément précité permettant donc l’actionnaire néerlandais de ne pas être immédiatement imposée sur la distribution des titres de la société irlandaise, au motif que l’imposition future des plus-values placées en sursis, entre les mains de la société néerlandaise, n’était pas possible.
Une appréciation concrète du pouvoir d’imposition de la France
La Cour adopte un raisonnement particulièrement pragmatique.
Elle relève en effet que les plus-values susceptibles de résulter de l’attribution des titres à l’actionnaire néerlandais ne seraient, en toute hypothèse, pas imposables en France, y compris en l’absence d’agrément. Le ministre reconnaissait lui-même ce point au cours de l’instance.
Dans ces conditions, la Cour juge que le sursis d’imposition sollicité « n’a ni pour objet ni pour effet de faire obstacle à l’imposition future » de ces plus-values en France. Dès lors, l’administration ne pouvait légalement fonder son refus sur l’absence de garantie d’une imposition ultérieure que la France n’aurait de toute façon pas été en droit de percevoir.
La Cour en déduit que la condition tenant à l’imposition future des plus-values mises en sursis ne peut être regardée comme méconnue lorsque les plus-values concernées échappent, en toute hypothèse, au pouvoir d’imposition de la France.
La décision fournit ainsi un argument utile aux groupes internationaux engagés dans des opérations de réorganisation transfrontalières : la préservation de la prétendue base imposable française ne saurait donc justifier un refus d’agrément lorsque justement aucun droit d’imposer n’existe, en réalité, au profit de la France du chef de la société étrangère bénéficiaire de la distribution de titres.
Une question européenne laissée ouverte
Alors que le tribunal administratif avait fait droit à la demande de la société en retenant une incompatibilité du dispositif avec le droit de l’Union européenne, la Cour administrative d’appel n’a pas même jugé utile de se prononcer sur ce terrain et a annulé le refus d’agrément sur le seul fondement du droit interne.
Application pratique
Bien que l’arrêt concerne un actionnaire résident des Pays-Bas, la solution retenue par la Cour paraît pouvoir être transposée à l’hypothèse d’un actionnaire résident suisse ; l’article 15 de la convention préventive de double imposition franco-suisse étant rédigée dans les mêmes termes.
Il en résulte que dans la situation suivante, l’Autorité fiscale française ne devrait pas pouvoir refuser de délivrer l’agrément sollicité, permettant dès lors à la société actionnaire suisse de la société apporteuse française de ne pas être imposée en France lorsque les titres reçus en rémunération de l’apport lui sont directement distribués dans le délai d’une année.
CAA Paris, 31 juillet 2026, req. n° 24PA02947
De Gaulle Fleurance Genève
De Gaulle Fleurance, c’est bénéficier d’un hub unique de 200 professionnels sur le marché de l’expertise juridique et fiscale franco-suisse et Luxembourgeois à partir de Genève.
Notre expertise
- Une approche unique et consolidée, s’appuyant sur une longue expérience de ce type d’opérations tant en droit français qu’en droit suisse, et en particulier des structurations juridiques et fiscales répondant aux exigences tant suisses que de l’UE, aboutissant à une sécurisation des flux transfrontaliers au sein des groupes.
- Nous avons une connaissance approfondie des thématiques juridiques et fiscales franco-suisses et luxembourgeoises, tant au stade du conseil que du contentieux fiscal, que ce soit pour les groupes industriels ou les familles actionnaires de référence.
Contacts au sein du bureau de Genève - Une même équipe d'avocats basée à Genève au bénéfice d'une expertise de plein exercice en Suisse, France et Luxembourg :

De Gaulle Fleurance Genève
Avenue de France, 23
1202 Genève
+41 22 552 15 90
desksupportplp@dgfla.com